Objet
Créer une capacité commune d’identification, de qualification et d’exécution des opportunités
Partenariat de cooperation strategique
Football français comme marché initial avec ouverture à d’autres sports
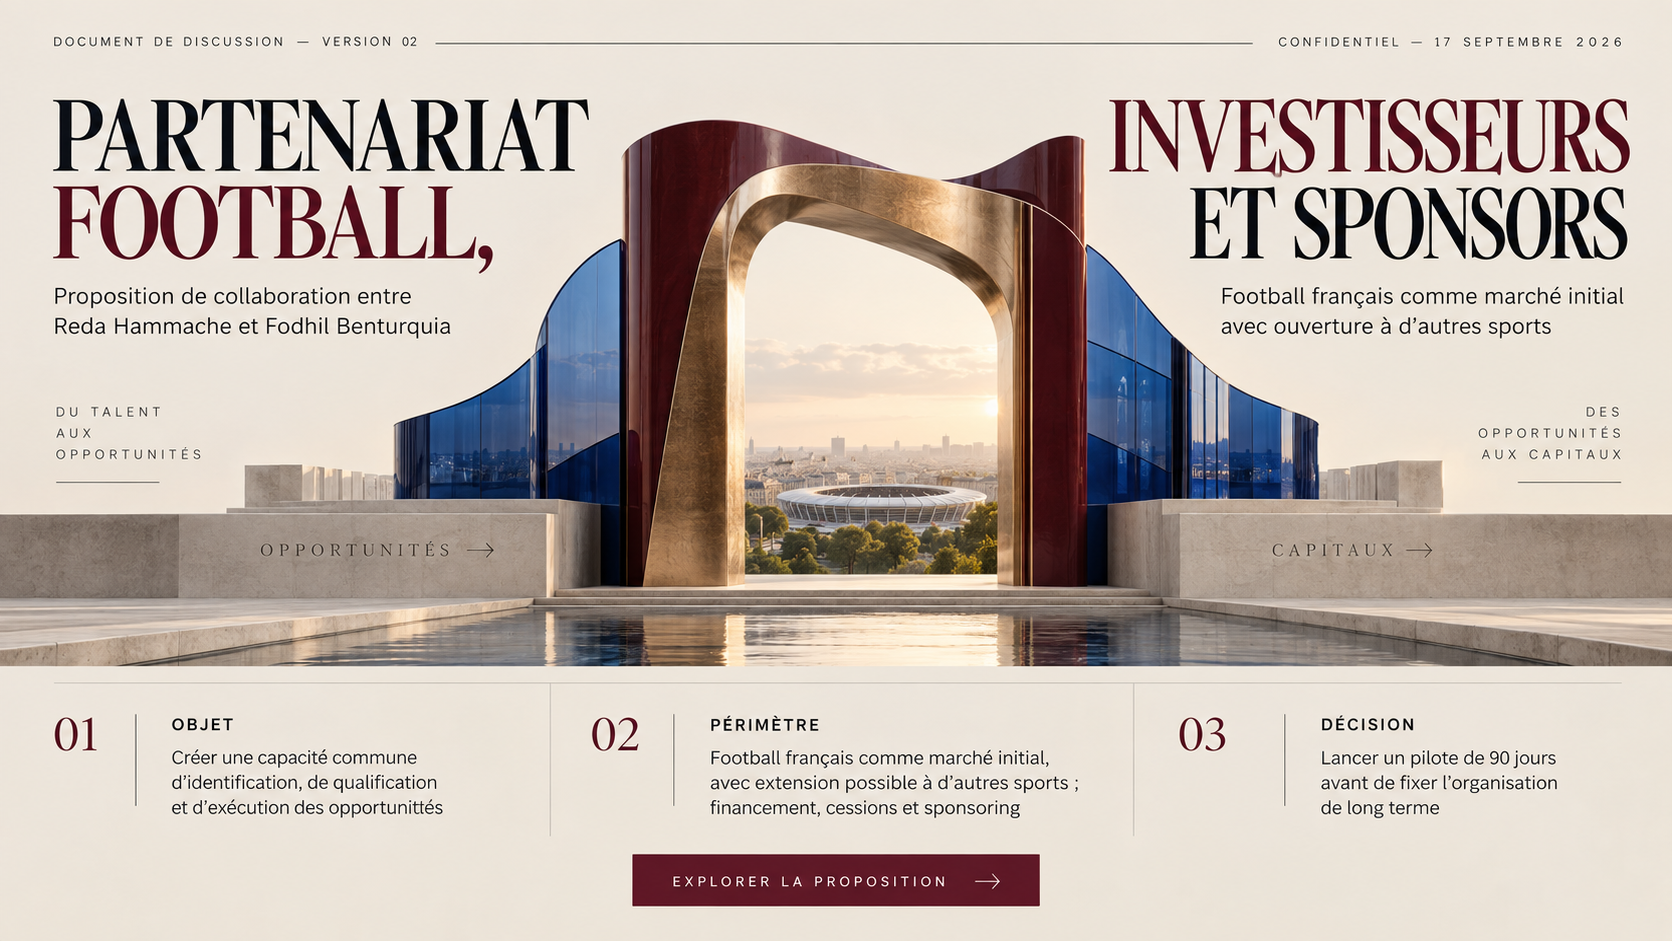
Du talentauxopportunités
Des opportunitésaux capitaux
Créer une capacité commune d’identification, de qualification et d’exécution des opportunités
Football français comme marché initial, avec extension possible à d’autres sports ; financement, cessions et sponsoring
Lancer un pilote de 90 jours avant de fixer l’organisation de long terme
Valider le principe du binôme, financer la capacité opérationnelle et tester le modèle avant de fixer son organisation à long terme
Le projet s’appuie d’abord sur le football français et pourra ensuite être étendu à d’autres sports. Il repose sur un réseau d’investisseurs et de partenaires indépendants activé opération par opération. Il ne constitue ni un fonds commun, ni une holding détenant plusieurs clubs, ni une promesse de participation systématique au capital.
Les clubs français cumulent des besoins de capital, transitions actionnariales et inventaires commerciaux sous-monétisés.
Combiner l’accès football de Reda et l’accès aux capitaux de Fodhil dans un dispositif commun d’identification et d’exécution des opportunités.
Tester pendant 90 jours la capacité à obtenir un mandat récurrent côté investisseur et à activer des opérations réelles.
Un client-ancre rémunéré, deux ou trois opportunités réellement actionnables, un mode de partage économique validé et une décision commune sur la suite.
La crise du Covid et la défaillance de Mediapro ont révélé une fragilité antérieure et créé un besoin durable de capital, de dette, de partenaires commerciaux et de compétences d’exécution
Avant 2020
Des coûts élevés et une forte dépendance aux transferts fragilisaient déjà le modèle
L’équilibre reposait sur les ventes de joueurs et le soutien actionnarial
2020
L’arrêt lié au Covid puis la défaillance de Mediapro ont frappé le football français
Les recettes présentes et le revenu audiovisuel futur attendu ont disparu simultanément
2021 à 2026
Amazon et l’apport de CVC ont précédé l’épisode DAZN puis le modèle Ligue 1+
La liquidité est revenue temporairement, sans corriger le déficit opérationnel ; les droits restent plus faibles et la visibilité budgétaire réduite
Le marché ne se limite pas aux clubs officiellement en vente. Il comprend les ouvertures minoritaires, les besoins de recapitalisation ou de dette, les infrastructures, le sponsoring des clubs et les propriétés événementielles. Le football constitue le marché initial ; la méthode pourra ensuite être appliquée à d’autres disciplines sportives. La valeur réside dans la qualification du besoin, du décideur, du calendrier et de la contrepartie adaptée.
Cinq voies d’intervention partageant la même logique de qualification mais des payeurs, des mandats et des contraintes différents
Sortie actionnaire ou recherche d’un club
Investisseur côté acheteur ; vendeur au succès, sous réserve du mandat
Retainer investisseur puis honoraires de résultat
Recapitalisation ou capital de croissance
Investisseur ou family office ; société ou actionnaire bénéficiaire au succès, sous réserve du cadre juridique
Retainer de recherche et honoraires de résultat
Bridge, stade, centre ou académie
Prêteur ou financeur d’infrastructure ; bénéficiaire au succès via un partenaire habilité si nécessaire
Mandat récurrent et commission validée au regard du cadre réglementaire
Inventaire maillot, digital, hospitalité ou naming
Marque ; club au succès s’il est mandaté
Mandat marque ou commission sur cash encaissé
Budget d’une édition ou d’un cycle
Marque ou partenaire stratégique ; porteur de l’événement au succès, sous réserve du mandat
Cadrage, mise en relation et commission de partenariat
Signal et accès
Besoin et mandat
Qualification de la contrepartie
Structuration et conseils
Closing et suivi
Nous n’engageons aucun investisseur sur plusieurs opérations et nous ne promettons aucun club avant validation de son représentant autorisé. Les informations confidentielles ne circulent qu’après accord, vérification des conflits et définition du rôle de chacun.
Deux réseaux et compétences complémentaires avec une responsabilité commune sur les rapprochements, la négociation et la qualité d’exécution
Identification des opportunités dans le football et le sport en France, accès aux clubs et porteurs de projets, qualification du besoin, du décideur et de l’actif
Pipeline propriétaire, diagnostic initial, mandat côté opportunité, coordination quotidienne
Identification des investisseurs et partenaires au Moyen-Orient et en Europe, qualification de leur capacité financière, de leur intérêt et de leur crédibilité
Liste qualifiée, accès aux décideurs, mandat côté payeur, positionnement du capital et participation à la négociation
Choix des rapprochements, cadrage économique, gouvernance de l’opération et mobilisation des conseils
Mandats, accords de confidentialité, espace documentaire, stratégie d’approche, closing et suivi post-opération
Je construis et qualifie le pipeline football et sportif français. Tu construis et qualifies le pipeline investisseurs, financeurs et marques. Ensemble, nous transformons les besoins identifiés en opérations finançables, mandatées et exécutables.
Aucun des deux partenaires ne peut engager l’autre, diffuser une opportunité nominative ou accepter une exclusivité sans validation commune. Les décisions de poursuite ou d’arrêt sont documentées dans le pipeline.
Séparer le financement mensuel de l’activité, la rémunération de l’apport commercial et les revenus de transaction
Financeur ou investisseur ancre
Mensuelle
Finance la capacité permanente portée par Reda et facturée par Relinka, ainsi que les coûts opérationnels convenus
Investisseur ou financeur
Au closing
Partage des revenus nets selon l’accord préalable ; base 50/50 pour une opération développée et exécutée conjointement ; ajustement éventuel de la seule quote-part de Reda au titre du préfinancement affecté au dossier
Vendeur ou porteur de droits
Au closing ou à l’encaissement
Aucun retainer initial exigé ; partage selon l’accord préalable et le mandat ; ajustement éventuel de la seule quote-part de Reda au titre du préfinancement affecté au dossier
Investisseur ou actif accompagné
Mensuelle après closing
Rémunère la personne ou l’équipe qui délivre effectivement la mission
Le mandat-ancre soutient la capacité opérationnelle portée par Reda, tandis que les honoraires de transaction sont perçus au closing. Leur partage repose sur une base de 50/50, formalisée pour chaque opération selon le mandat et son périmètre. Le modèle pourra aussi s’ouvrir, selon les opportunités, à des missions post-opération et à des prises de participation.
Le client finance une capacité dédiée de recherche, de qualification et d’exécution des opportunités sur le marché français
Recherche continue, qualification des décideurs, analyse préliminaire, accès organisé, suivi du pipeline et coordination de l’exécution.
Critères de mandat écrits, reporting mensuel, confidentialité, contrôle des conflits et priorité limitée dans le temps.
Aucune exclusivité générale, aucune garantie de closing et aucun accès aux données confidentielles sans autorisation.
Durée initiale de six à neuf mois selon la date de démarrage, puis renouvellement mensuel ou trimestriel
12 000 à 15 000 euros HT par mois selon le périmètre et l’intensité, hors frais de mission et prestations externes autorisés
Type d’opération, taille de ticket, géographie et critères d’investissement définis
Droit de premier regard pendant quinze jours ouvrés sur les dossiers correspondant au mandat
Option d’imputer xx% des retainers versés sur le premier honoraire de résultat dû (quote-part Reda)
Frais de mission et prestations externes plafonnés en amont, justifiés et remboursés mensuellement
Le client finance une capacité qu’il peut utiliser sur plusieurs dossiers et reçoit une priorité ciblée. Reda dispose ainsi des moyens nécessaires pour travailler à temps plein. Fodhil perçoit la quote-part convenue des revenus de transaction. Lorsqu’une fraction du retainer est expressément affectée à une opération, elle peut uniquement ajuster la quote-part de Reda ; elle ne réduit pas celle de Fodhil. Le crédit éventuellement accordé au client sur les honoraires de résultat est défini dans le mandat.
Sept situations montrent déjà la largeur du terrain d’intervention sans présenter comme disponibles les dossiers qui restent à confirmer
Cession
Processus initié à revalider
Accès direct différenciant côté club
Acquisition
Vente officielle conseillée
Investisseur qualifié puis process conseil
Cession
Propositions publiquement évoquées
Accès vendeur à sécuriser
Capital ou partenariat
Projet de vente retiré
Réactivation ciblée selon lignes rouges
Transition actionnariale
Aucune vente annoncée
Dialogue confidentiel sur l’horizon
Sponsor et activation
Offre commerciale publiée
Mandat, inventaire et grille à confirmer
Partenaires de deux événements inauguraux
Mobilisation partenaires
Accès direct aux cofondateurs
Le pipeline matérialise l’accès et la diversité du marché ; il ne vaut pas mandat. Les deux priorités du pilote seront choisies selon quatre critères : réalité du besoin, autorité du décideur, capacité de la contrepartie et possibilité de contractualiser la rémunération.
Tester le marché et notre manière de travailler sur des objectifs commerciaux observables
Finaliser offre, pipeline et deux dossiers prioritaires
Sélectionner dix financeurs, investisseurs ou marques compatibles
Accord de travail, liste commune et supports d’approche
Obtenir les validations côté clubs ou porteurs de droits
Ouvrir les échanges avec cinq contreparties qualifiées
Au moins deux rapprochements autorisés et une proposition de mandat-ancre
Préparer les analyses et coordonner les informations
Qualifier fonds, décisionnaires, critères et calendrier
Un mandat-ancre signé ou en phase finale et un dossier en exécution
Documenter pipeline, coûts et besoins de capacité
Évaluer conversion, qualité des échanges et potentiel de closing
Décision commune sur la poursuite, l’organisation, les moyens et les règles de partage
Trois dossiers avec décideur, besoin, calendrier et voie de rémunération identifiés
Cinq échanges directs avec capacité financière et critères confirmés
Un mandat-ancre rémunéré pour une durée initiale de six à neuf mois ou une décision documentée expliquant pourquoi l’offre doit évoluer
Au moins un rapprochement entrant en NDA, data room ou négociation commerciale structurée
Règles de décision, partage, confidentialité et conflits validées par l’expérience réelle
Le pilote ne devient pas une période gratuite illimitée. Si aucun mandat récurrent ne peut être obtenu, nous décidons explicitement de modifier l’offre, de financer autrement la capacité ou d’arrêter le dispositif.
La prochaine réunion doit aboutir à un cadre de lancement précis et non à un accord général sans calendrier
Capital, dette, sponsoring de clubs et sponsoring événementiel, opération par opération
Reda côté projets sportifs et exécution quotidienne ; Fodhil côté investisseurs, financeurs, marques et partenariats
Offre initiale de six à neuf mois à 12 000 ou 15 000 euros HT mensuels avec priorité limitée
Partage de référence 50/50 des revenus nets sur les opérations développées et exécutées conjointement ; ajustement éventuel de la seule quote-part de Reda pour le préfinancement affecté au dossier
Aucun paiement initial requis ; honoraires de résultat, non contournement et clause de protection
Aucune priorité au lancement ; discussion après le pilote et analyse distincte pour chaque club ou véhicule
Deux dossiers prioritaires, cinq contreparties et revue formelle au jour 90
Une réunion de travail permettra de choisir les deux dossiers pilotes, d’établir la liste des dix premières contreparties, d’arrêter l’offre de mandat-ancre et de valider la grille économique. Le support commercial destiné aux financeurs sera construit après cet accord.
Retour au début